Dinheiro e TDAH: por que organizar as finanças é mais difícil
Uma conta que não é sobre matemática
Pagar em dia, guardar um pouco, não estourar o cartão. Quando isso não acontece, a explicação que a pessoa costuma ouvir — e repetir para si mesma — é falta de disciplina. Para muitos adultos com TDAH, ela não descreve o que aconteceu: a conta não ficou sem pagar porque a pessoa não sabia que existia, nem porque faltava o dinheiro naquele dia. Ficou sem pagar porque entre saber e fazer existe um intervalo — e é nesse intervalo que o TDAH aparece.
Dinheiro é uma das tarefas mais executivas da vida adulta. Exige manter um objetivo distante em mente enquanto se vive o dia, segurar um impulso presente em nome dele, lembrar de uma data que não avisa e comparar um valor que está na mão com um que só existe no mês que vem. São os processos que as funções executivas coordenam e que a memória de trabalho sustenta enquanto a decisão é tomada. Quando funcionam de modo irregular, o dinheiro não fica difícil por causa da aritmética: fica difícil porque cada etapa precisa de esforço deliberado, todas as vezes.
O DSM-5-TR não traz critério financeiro para TDAH: o que ele descreve, entre os sintomas de desatenção, é a dificuldade de organizar tarefas e de cumprir prazos.4 Dinheiro não é sintoma; é um dos lugares em que esses sintomas cobram caro.
O que apareceu quando se olhou uma população inteira
A maior parte da pesquisa sobre TDAH e dinheiro usou amostras pequenas e autorrelato. Um estudo de 2020 na Science Advances, de Beauchaine, Ben-David e Bos, fez diferente: cruzou os dados de saúde mental de toda a população sueca, cerca de 11,55 milhões de pessoas, com uma amostra aleatória de dados objetivos de crédito, de 189.267 registros.1
O achado mais interessante não é que existe dificuldade — é quando ela aparece. Controlando comorbidades psiquiátricas, uso de substâncias, escolaridade e renda, as pessoas com TDAH começam a vida adulta com demanda de crédito e taxas de inadimplência dentro do esperado. É na meia-idade que a inadimplência cresce de forma exponencial, resultando em escore de crédito ruim e acesso reduzido a crédito, apesar de a demanda seguir alta.1
A curva contraria duas histórias comuns. Não se trata de quem "nunca soube lidar com dinheiro" — o começo é parecido com o de qualquer pessoa. E não é um evento único que desorganizou tudo: é acúmulo de anos de decisões que cobram mais esforço do que cobrariam de outra pessoa, com juros somando por cima. Duas ressalvas: o estudo é de registro populacional e descreve associação, não causa, e foi feito na Suécia — o desenho do crédito e da proteção social brasileiros é outro.
O mesmo estudo traz um achado que costuma surpreender: prescrições de simpatomiméticos não se associaram a melhora dos comportamentos financeiros.1 Isso não diz que tratar o TDAH é inútil — o desfecho medido ali foi comportamento de crédito, não sintoma, e a decisão sobre medicação se faz caso a caso, por outros critérios. Diz algo mais útil: organizar dinheiro é uma habilidade com apoios próprios, que não vem de carona no tratamento.
O que os testes de decisão financeira encontram
Se o estudo populacional mostra o desfecho, um estudo de 2019 em Neuropsychology, de Bangma e colaboradores, olha o passo anterior: a decisão em si. Foram 45 adultos com TDAH e 51 controles, com uma bateria que incluiu avaliação da situação financeira pessoal, avaliação neuropsicológica e testes padronizados de decisão financeira — a primeira vez, segundo os autores, que isso foi medido de forma objetiva e padronizada nesse grupo.2
No autorrelato, o grupo com TDAH descreveu situação financeira significativamente pior: menos renda, dívidas com mais frequência e conta de poupança com menos frequência. Nos testes padronizados, os escores foram significativamente menores em competência e capacidade financeira — entender extratos e protocolos bancários, avaliar problemas financeiros — e num teste de decisão com implicações para o futuro. Também relataram, com mais frequência, comprar por impulso e usar um estilo de decisão evitativo ou espontâneo.2
Duas ressalvas dos próprios autores: parte da diferença em competência e capacidade financeira foi mediada por numeracia, a familiaridade com números — ainda que as diferenças entre grupos seguissem significativas depois disso; e essas dificuldades podem explicar ao menos em parte a situação financeira mais frágil, não a totalidade dela. A amostra é pequena e clínica, o que pede cautela antes de estender o achado a todo mundo.2
Desconto por atraso: o mecanismo com nome
Um conceito da economia comportamental descreve por que o dinheiro do futuro perde para o de agora: o desconto por atraso. Quanto mais distante a recompensa, menor o valor dela no presente — vale para todo mundo, e a diferença está na inclinação da curva.
Uma meta-análise de 2016 de Jackson e MacKillop, em Biological Psychiatry: Cognitive Neuroscience and Neuroimaging, reuniu 21 investigações independentes, 25 comparações caso-controle e 3.913 participantes. Encontrou diferença estatisticamente significativa e de magnitude média no desconto por atraso entre pessoas com TDAH e controles, com heterogeneidade mínima. Não houve diferença significativa conforme a idade da amostra, a recompensa ser real ou hipotética, ou a presença de comorbidades.3
O que o achado sustenta é modesto e preciso: em tarefas de laboratório com dinheiro, a recompensa distante é descontada de forma mais acentuada. Não mostra que o desconto por atraso causa inadimplência, nem liga o efeito medido no teste a um desfecho de vida real. Vale como mecanismo: ajuda a entender por que "guardar para dezembro" compete em desvantagem com algo que resolve hoje — o mesmo padrão que aparece na procrastinação e na percepção do tempo.
Por que a explicação da disciplina não fecha
Se o problema fosse falta de vontade, apareceria igual em todas as áreas da vida, e não é o que se vê. Quem esquece uma fatura pequena pode conduzir um projeto complexo no trabalho por meses. O que separa as duas tarefas não é a importância — é quanto cada uma depende de iniciar sozinha, sem marcação externa, contra um retorno que não é sentido agora.
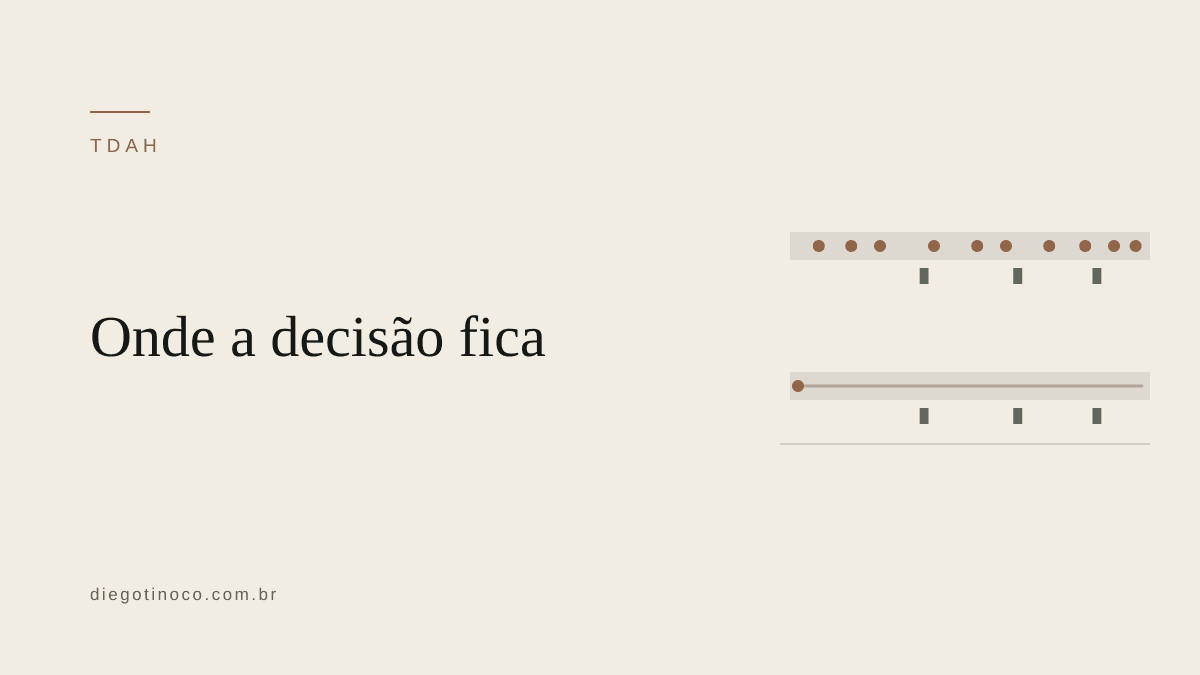
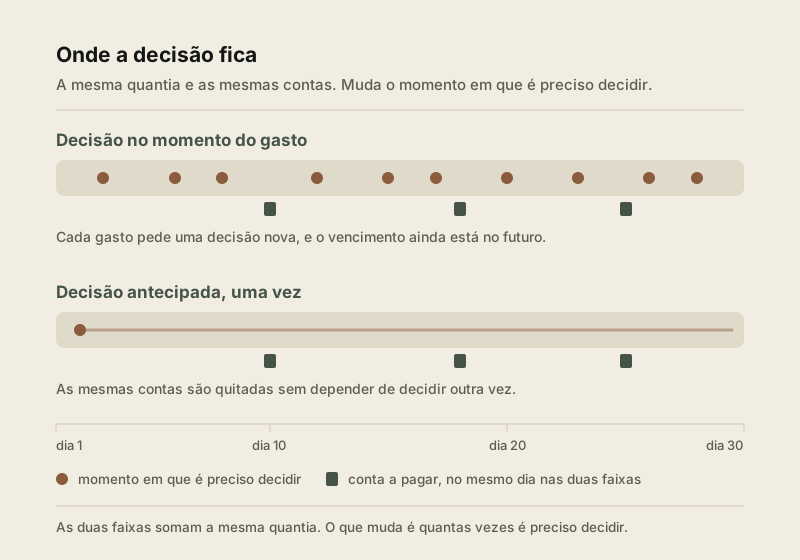
Considere uma situação hipotética. Alguém recebe o salário no dia 5 e sabe que o aluguel vence no dia 10. No dia 6 aparece uma compra que resolve um incômodo real. O valor do aluguel ainda está na conta e a data ainda está no futuro, então a compra parece caber. No dia 10, cabe por pouco; no mês seguinte, a margem virou juros. Em nenhum momento houve descaso com o aluguel: houve uma decisão tomada no instante do gasto, sem que a consequência do dia 10 estivesse presente com o mesmo peso.
Ver o mecanismo assim muda o tipo de solução que faz sentido. Cobrança não age sobre nada disso — acrescenta vergonha a um sistema que já estava difícil de operar. O que age é mudar onde a decisão fica.
Quando o aperto financeiro deixa de ser só financeiro
Há um achado do estudo populacional sueco que não deve ser suavizado: sofrimento financeiro esteve associado a risco quatro vezes maior de suicídio entre as pessoas com TDAH. E, entre os homens com TDAH que morreram por suicídio — mas não entre as mulheres —, a dívida em aberto aumentou nos três anos anteriores.1
O dado não está aqui para assustar, e associação não é destino individual. Está aqui pela consequência prática: dívida não é assunto apenas administrativo. Quem está isolado com uma dívida que cresce, sentindo que não há saída, tem aí parte do próprio quadro de saúde — e isso merece ser dito em voz alta, na consulta ou a uma pessoa próxima. Falar de dinheiro com quem acompanha o caso não é sair do assunto clínico.
Se você está pensando em morrer, ou se o aperto chegou a esse ponto, há escuta disponível agora, de graça e em sigilo: CVV, telefone 188, 24 horas por dia, também por chat no site do CVV. Em emergência com risco imediato, SAMU 192. Buscar esse contato não exige ter certeza de nada nem saber explicar bem o que está acontecendo.
O que costuma ajudar
As estratégias abaixo aparecem com frequência em orientações de organização financeira para adultos com TDAH. Nenhuma resolve o TDAH, e nenhuma depende de a pessoa passar a ser mais disciplinada. Todas têm o mesmo princípio: tirar a decisão do momento em que ela é mais custosa e colocá-la antes, uma vez só.
- Automatizar a data, não a intenção. Débito automático e agendamento de pagamento resolvem o problema de lembrar num dia específico. Contas fixas são as candidatas mais diretas, porque o valor é previsível.
- Separar por conta, não por planilha. Uma conta para as fixas, outra para o dia a dia, com a transferência feita no dia do recebimento. O limite fica visível no saldo, em vez de ser calculado de cabeça a cada compra.
- Reduzir decisões e criar atrito. Menos cartões, assinaturas e parcelamentos abertos ao mesmo tempo — cada compromisso recorrente é uma data futura que vai pedir atenção. E, onde a compra por impulso acontece, tirar o cartão salvo do navegador, desativar a compra em um clique e combinar uma espera para valores acima de um limite definido antes.
- Abrir o extrato com hora marcada. Quando evitar é parte do quadro, o que funciona raramente é decidir olhar — é ter um horário fixo, curto, de preferência com outra pessoa por perto.
- Pedir ajuda técnica sem transformar em julgamento. Renegociar dívida, entender um contrato e organizar orçamento têm apoio especializado disponível, e usá-lo é como usar uma agenda: apoio externo para o que não precisa ser feito de cabeça.
- Tratar o TDAH pelo TDAH. Avaliação e tratamento são conduzidos caso a caso e podem incluir intervenções psicoterápicas e medicação, com objetivos próprios. A página sobre TDAH em adultos reúne o quadro; a primeira consulta é onde essas dúvidas se organizam.
Uma observação sobre expectativa: montar esse sistema não faz o dinheiro sobrar. Renda, custo de vida e dívida acumulada são restrições reais, e organização nenhuma resolve falta de recurso. O que ela muda é a parte que depende de lembrar, iniciar e resistir no momento errado — e essa parte, no TDAH, costuma ser grande.
Perguntas frequentes
Dificuldade com dinheiro é critério diagnóstico de TDAH?
Não. O DSM-5-TR não tem critério financeiro. O que aparece, entre os sintomas de desatenção, é a dificuldade de organizar tarefas e atividades e de cumprir prazos — a dificuldade com dinheiro é uma das formas pelas quais isso se manifesta na vida adulta, não um item da lista.
O tratamento medicamentoso melhora a organização financeira?
O estudo populacional sueco não encontrou associação entre prescrições de simpatomiméticos e melhora dos comportamentos financeiros. Isso foi medido sobre comportamento de crédito, não sobre sintomas, e não responde se o tratamento ajuda em outros desfechos. A leitura prática é que a organização financeira precisa de apoios próprios, montados à parte.
Comprar por impulso é sempre TDAH?
Não. Compra por impulso é comum e tem muitas causas: propaganda, alívio de desconforto, hábito, contexto. No estudo de decisão financeira, adultos com TDAH relataram isso com mais frequência do que os controles, mas o relato isolado não indica diagnóstico. O que chama atenção clínica é o conjunto — desatenção, impulsividade, histórico desde cedo e custo real na vida.
Faz sentido falar de dinheiro na consulta psiquiátrica?
Faz. Dívida e aperto financeiro afetam sono, ansiedade, humor e adesão ao tratamento, e a associação entre sofrimento financeiro e risco de suicídio está descrita na literatura. Levar o assunto é dar a quem acompanha o caso uma informação que muda o cuidado.
Referências
- Beauchaine TP, Ben-David I, Bos M. ADHD, financial distress, and suicide in adulthood: A population study. Sci Adv. 2020;6(40). DOI: 10.1126/sciadv.aba1551
- Bangma DF, Koerts J, Fuermaier ABM, et al. Financial decision-making in adults with ADHD. Neuropsychology. 2019;33(8):1065-1077. DOI: 10.1037/neu0000571
- Jackson JNS, MacKillop J. Attention-Deficit/Hyperactivity Disorder and Monetary Delay Discounting: A Meta-Analysis of Case-Control Studies. Biol Psychiatry Cogn Neurosci Neuroimaging. 2016;1(4):316-325. DOI: 10.1016/j.bpsc.2016.01.007
- American Psychiatric Association. Manual Diagnóstico e Estatístico de Transtornos Mentais (DSM-5-TR). 5ª ed., texto revisado. 2022.
Este conteúdo é educacional e não substitui consulta médica individual.
Este conteúdo tem caráter informativo e educacional e não substitui avaliação, diagnóstico ou tratamento com um profissional de saúde. Em caso de sofrimento intenso ou situação de risco, procure ajuda imediata — CVV 188 (24h, ligação gratuita) ou o serviço de emergência mais próximo.
Revisado pelo autor em
Dr. Diego Tinoco Rodrigues
Médico psiquiatra · CRM-MG 58241 · RQE 37921
Psiquiatra dedicado a TDAH, autismo e saúde mental do adulto, em consultório em Belo Horizonte e por telemedicina.
Sobre o autor